Domain staatliche-selbstverwaltung.de kaufen?
Wir ziehen mit dem Projekt
staatliche-selbstverwaltung.de um.
Sind Sie am Kauf der Domain
staatliche-selbstverwaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staatliche-selbstverwaltung.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Menschenbeobachtung und Selbstverwaltung, Fachbücher von Martin H. HerrnstadtEine Wissensgeschichte des autoritären Liberalismus um 1800 und der Formierung seines administrativen, ökonomischen und moralischen Subjekts. Joseph-Marie de Gérando (1772-1842) ist ein schillernder und kaum erforschter Akteur des Staatsumbaus am Ende der ersten Französischen Republik. Sein rasanter akademischer und administrativ-politischer Aufstieg zwischen 1797 und 1813 ermöglicht Einblicke in eine Geschichte der aufklärerischen Menschenwissenschaft, die deren Kontinuität mit dem autoritären Liberalismus des napoleonischen Kaiserreichs ebenso herausarbeitet wie ihre Funktion bei der Herausbildung neuer Wissensfelder zu Beginn des 19. Jahrhunderts, wie der Verwaltungs- und Wohlfahrtswissenschaft. Mittelpunkt dieser Geschichte ist die Figur des Selbst und die Praxis des Selbst-Wissens, die Gérando gegen das politische Subjekt der Revolution, den Citoyen, in Stellung brachte. Ausgestattet mit den Instrumentarien der Mikrogeschichte und der Historischen Epistemologie liefert Martin Herrnstadt eine integrierte Analyse von philosophischer Begriffsarbeit, staatlicher sowie ökonomischer Wissensproduktion und administrativer Praxis, die neue Perspektiven auf die epistemologischen wie politischen Dimensionen der nachrevolutionären Gesellschaftstransformation um 1800 eröffnet.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verantwortung der Geographie, FachbücherVon der Wissenschaft wird erwartet, dass sie gesellschaftliches und individuelles Handeln orientiert. Doch was heisst es, Verantwortung für diese Orientierung zu tragen? Die Beiträger des Bandes gehen auf die allgemeine sowie die fachspezifische Dimension geographischer Verantwortung ein und formulieren Merkmale einer verantwortungsvollen und gut begründeten Wissenschaftspraxis. Diese guten Gründe sind auf Reflexion verwiesen, die auf die Wissenschaftspraxis zurückwirken. Die hier präsentierten Reflexionsfolien können als Studier- und Diskussionsgrundlage dienen und einen Prozess der Selbstreflexion anstossen, wie Geographie als Wissenschaft sein sollte - und wie nicht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz699,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **

Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Praxishandbuch Selbstverwaltung, Fachbücher von Elisabeth VossDas "Praxishandbuch Selbstverwaltung" von Elisabeth Voss bietet eine umfassende Einführung in die Welt der selbstverwalteten Kollektivbetriebe und Hausprojekte. Es richtet sich an alle, die an solidarischen Wirtschaftsformen interessiert sind und alternative Ansätze zum herkömmlichen Arbeiten und Wohnen erkunden möchten. Das Buch vermittelt grundlegendes Wissen über verschiedene Rechtsformen, Finanzierungsmöglichkeiten und die Gestaltung des sozialen Miteinanders. Voss ermutigt Gründungsgruppen, Entscheidungen zu treffen, die auf ihren individuellen Bedürfnissen basieren, und betont, dass es keine universelle Lösung gibt. Die praxisorientierte Herangehensweise und die zahlreichen Beispiele machen das Handbuch auch für Laien verständlich und zugänglich. Es ist ein wertvolles Werkzeug für alle, die sich mit dem Thema Selbstverwaltung auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Besetzung und Selbstverwaltung, Fachbücher von Lucas LebrenzDie feindliche Besetzung eines Landes im Zuge eines verlorenen Krieges stellt immer einen tiefen und mit Ungewissheiten verbundenen Einschnitt dar. So erlebte auch die preussische Bevölkerung während des französischen Besatzungsregimes zwischen 1806 und 1808 grosse finanzielle und materielle Herausforderungen, indem sie für die Versorgung der Besatzungstruppen aufkommen musste. Diese Erfahrungen trugen dazu bei, das politische Verantwortungsgefühl innerhalb der Bürgerschaft noch stärker zu beleben und mehr Mitspracherechte zu fordern. Darüber hinaus sah auch die Staatsführung endgültig die Notwendigkeit für Reformen ein. Im Zuge dieser Veränderungen erfolgte in Preussen der Übertritt ins moderne Zeitalter. Im vorliegenden Band werden diese Entwicklungen am Beispiel der brandenburgischen Stadt Eberswalde dargestellt. Durch die Auswertung von bisher erstmals erschlossenem Aktenmaterial wird ein eindrucksvolles Bild der damaligen Lebensumstände in einer Zeit des Umbruchs vermittelt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschenbeobachtung und Selbstverwaltung, Fachbücher von Martin H. HerrnstadtEine Wissensgeschichte des autoritären Liberalismus um 1800 und der Formierung seines administrativen, ökonomischen und moralischen Subjekts. Joseph-Marie de Gérando (1772-1842) ist ein schillernder und kaum erforschter Akteur des Staatsumbaus am Ende der ersten Französischen Republik. Sein rasanter akademischer und administrativ-politischer Aufstieg zwischen 1797 und 1813 ermöglicht Einblicke in eine Geschichte der aufklärerischen Menschenwissenschaft, die deren Kontinuität mit dem autoritären Liberalismus des napoleonischen Kaiserreichs ebenso herausarbeitet wie ihre Funktion bei der Herausbildung neuer Wissensfelder zu Beginn des 19. Jahrhunderts, wie der Verwaltungs- und Wohlfahrtswissenschaft. Mittelpunkt dieser Geschichte ist die Figur des Selbst und die Praxis des Selbst-Wissens, die Gérando gegen das politische Subjekt der Revolution, den Citoyen, in Stellung brachte. Ausgestattet mit den Instrumentarien der Mikrogeschichte und der Historischen Epistemologie liefert Martin Herrnstadt eine integrierte Analyse von philosophischer Begriffsarbeit, staatlicher sowie ökonomischer Wissensproduktion und administrativer Praxis, die neue Perspektiven auf die epistemologischen wie politischen Dimensionen der nachrevolutionären Gesellschaftstransformation um 1800 eröffnet.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verantwortung der Geographie, FachbücherVon der Wissenschaft wird erwartet, dass sie gesellschaftliches und individuelles Handeln orientiert. Doch was heisst es, Verantwortung für diese Orientierung zu tragen? Die Beiträger des Bandes gehen auf die allgemeine sowie die fachspezifische Dimension geographischer Verantwortung ein und formulieren Merkmale einer verantwortungsvollen und gut begründeten Wissenschaftspraxis. Diese guten Gründe sind auf Reflexion verwiesen, die auf die Wissenschaftspraxis zurückwirken. Die hier präsentierten Reflexionsfolien können als Studier- und Diskussionsgrundlage dienen und einen Prozess der Selbstreflexion anstossen, wie Geographie als Wissenschaft sein sollte - und wie nicht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz699,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
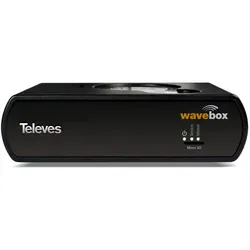
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.