Domain staatliche-selbstverwaltung.de kaufen?
Wir ziehen mit dem Projekt
staatliche-selbstverwaltung.de um.
Sind Sie am Kauf der Domain
staatliche-selbstverwaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staatliche-selbstverwaltung.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Menschenbeobachtung und Selbstverwaltung, Fachbücher von Martin H. HerrnstadtEine Wissensgeschichte des autoritären Liberalismus um 1800 und der Formierung seines administrativen, ökonomischen und moralischen Subjekts. Joseph-Marie de Gérando (1772-1842) ist ein schillernder und kaum erforschter Akteur des Staatsumbaus am Ende der ersten Französischen Republik. Sein rasanter akademischer und administrativ-politischer Aufstieg zwischen 1797 und 1813 ermöglicht Einblicke in eine Geschichte der aufklärerischen Menschenwissenschaft, die deren Kontinuität mit dem autoritären Liberalismus des napoleonischen Kaiserreichs ebenso herausarbeitet wie ihre Funktion bei der Herausbildung neuer Wissensfelder zu Beginn des 19. Jahrhunderts, wie der Verwaltungs- und Wohlfahrtswissenschaft. Mittelpunkt dieser Geschichte ist die Figur des Selbst und die Praxis des Selbst-Wissens, die Gérando gegen das politische Subjekt der Revolution, den Citoyen, in Stellung brachte. Ausgestattet mit den Instrumentarien der Mikrogeschichte und der Historischen Epistemologie liefert Martin Herrnstadt eine integrierte Analyse von philosophischer Begriffsarbeit, staatlicher sowie ökonomischer Wissensproduktion und administrativer Praxis, die neue Perspektiven auf die epistemologischen wie politischen Dimensionen der nachrevolutionären Gesellschaftstransformation um 1800 eröffnet.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verantwortung der Geographie, FachbücherVon der Wissenschaft wird erwartet, dass sie gesellschaftliches und individuelles Handeln orientiert. Doch was heisst es, Verantwortung für diese Orientierung zu tragen? Die Beiträger des Bandes gehen auf die allgemeine sowie die fachspezifische Dimension geographischer Verantwortung ein und formulieren Merkmale einer verantwortungsvollen und gut begründeten Wissenschaftspraxis. Diese guten Gründe sind auf Reflexion verwiesen, die auf die Wissenschaftspraxis zurückwirken. Die hier präsentierten Reflexionsfolien können als Studier- und Diskussionsgrundlage dienen und einen Prozess der Selbstreflexion anstossen, wie Geographie als Wissenschaft sein sollte - und wie nicht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
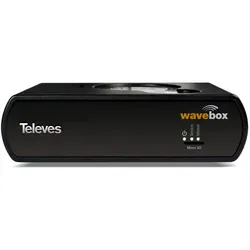
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz675,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **


Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Praxishandbuch Selbstverwaltung, Fachbücher von Elisabeth VossDas "Praxishandbuch Selbstverwaltung" von Elisabeth Voss bietet eine umfassende Einführung in die Welt der selbstverwalteten Kollektivbetriebe und Hausprojekte. Es richtet sich an alle, die an solidarischen Wirtschaftsformen interessiert sind und alternative Ansätze zum herkömmlichen Arbeiten und Wohnen erkunden möchten. Das Buch vermittelt grundlegendes Wissen über verschiedene Rechtsformen, Finanzierungsmöglichkeiten und die Gestaltung des sozialen Miteinanders. Voss ermutigt Gründungsgruppen, Entscheidungen zu treffen, die auf ihren individuellen Bedürfnissen basieren, und betont, dass es keine universelle Lösung gibt. Die praxisorientierte Herangehensweise und die zahlreichen Beispiele machen das Handbuch auch für Laien verständlich und zugänglich. Es ist ein wertvolles Werkzeug für alle, die sich mit dem Thema Selbstverwaltung auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Besetzung und Selbstverwaltung, Fachbücher von Lucas LebrenzDie feindliche Besetzung eines Landes im Zuge eines verlorenen Krieges stellt immer einen tiefen und mit Ungewissheiten verbundenen Einschnitt dar. So erlebte auch die preussische Bevölkerung während des französischen Besatzungsregimes zwischen 1806 und 1808 grosse finanzielle und materielle Herausforderungen, indem sie für die Versorgung der Besatzungstruppen aufkommen musste. Diese Erfahrungen trugen dazu bei, das politische Verantwortungsgefühl innerhalb der Bürgerschaft noch stärker zu beleben und mehr Mitspracherechte zu fordern. Darüber hinaus sah auch die Staatsführung endgültig die Notwendigkeit für Reformen ein. Im Zuge dieser Veränderungen erfolgte in Preussen der Übertritt ins moderne Zeitalter. Im vorliegenden Band werden diese Entwicklungen am Beispiel der brandenburgischen Stadt Eberswalde dargestellt. Durch die Auswertung von bisher erstmals erschlossenem Aktenmaterial wird ein eindrucksvolles Bild der damaligen Lebensumstände in einer Zeit des Umbruchs vermittelt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschenbeobachtung und Selbstverwaltung, Fachbücher von Martin H. HerrnstadtEine Wissensgeschichte des autoritären Liberalismus um 1800 und der Formierung seines administrativen, ökonomischen und moralischen Subjekts. Joseph-Marie de Gérando (1772-1842) ist ein schillernder und kaum erforschter Akteur des Staatsumbaus am Ende der ersten Französischen Republik. Sein rasanter akademischer und administrativ-politischer Aufstieg zwischen 1797 und 1813 ermöglicht Einblicke in eine Geschichte der aufklärerischen Menschenwissenschaft, die deren Kontinuität mit dem autoritären Liberalismus des napoleonischen Kaiserreichs ebenso herausarbeitet wie ihre Funktion bei der Herausbildung neuer Wissensfelder zu Beginn des 19. Jahrhunderts, wie der Verwaltungs- und Wohlfahrtswissenschaft. Mittelpunkt dieser Geschichte ist die Figur des Selbst und die Praxis des Selbst-Wissens, die Gérando gegen das politische Subjekt der Revolution, den Citoyen, in Stellung brachte. Ausgestattet mit den Instrumentarien der Mikrogeschichte und der Historischen Epistemologie liefert Martin Herrnstadt eine integrierte Analyse von philosophischer Begriffsarbeit, staatlicher sowie ökonomischer Wissensproduktion und administrativer Praxis, die neue Perspektiven auf die epistemologischen wie politischen Dimensionen der nachrevolutionären Gesellschaftstransformation um 1800 eröffnet.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verantwortung der Geographie, FachbücherVon der Wissenschaft wird erwartet, dass sie gesellschaftliches und individuelles Handeln orientiert. Doch was heisst es, Verantwortung für diese Orientierung zu tragen? Die Beiträger des Bandes gehen auf die allgemeine sowie die fachspezifische Dimension geographischer Verantwortung ein und formulieren Merkmale einer verantwortungsvollen und gut begründeten Wissenschaftspraxis. Diese guten Gründe sind auf Reflexion verwiesen, die auf die Wissenschaftspraxis zurückwirken. Die hier präsentierten Reflexionsfolien können als Studier- und Diskussionsgrundlage dienen und einen Prozess der Selbstreflexion anstossen, wie Geographie als Wissenschaft sein sollte - und wie nicht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Sonstigen
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz675,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Die Regierung der Lebenden, Fachbücher von Michel FoucaultDie Vorlesungen, die Michel Foucault in den Jahren 1979 und 1980 am Collège de France gehalten hat, haben in seinem Werk eine Scharnierfunktion. Nach der Untersuchung der politischen Wahrheitsregime, die im Zentrum der grossen Vorlesungen zur Gouvernementalität standen, treten hier nun die ethischen Wahrheitsregime, also die Selbsttechnologien, ganz in den Fokus seiner Forschungen – von Sophokles' König Ödipus bis zum Urchristentum und dessen Praktiken, die um das öffentliche Geständnis kreisen. Die Regierung der Lebenden enthält Foucaults erste Untersuchungen zu diesen Fragen der Ethik und Ästhetik der Existenz, die den fulminanten Auftakt zu seinem Spätwerk bilden.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.