Domain staatliche-selbstverwaltung.de kaufen?
Wir ziehen mit dem Projekt
staatliche-selbstverwaltung.de um.
Sind Sie am Kauf der Domain
staatliche-selbstverwaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staatliche-selbstverwaltung.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Menschenbeobachtung und Selbstverwaltung, Fachbücher von Martin H. HerrnstadtEine Wissensgeschichte des autoritären Liberalismus um 1800 und der Formierung seines administrativen, ökonomischen und moralischen Subjekts. Joseph-Marie de Gérando (1772-1842) ist ein schillernder und kaum erforschter Akteur des Staatsumbaus am Ende der ersten Französischen Republik. Sein rasanter akademischer und administrativ-politischer Aufstieg zwischen 1797 und 1813 ermöglicht Einblicke in eine Geschichte der aufklärerischen Menschenwissenschaft, die deren Kontinuität mit dem autoritären Liberalismus des napoleonischen Kaiserreichs ebenso herausarbeitet wie ihre Funktion bei der Herausbildung neuer Wissensfelder zu Beginn des 19. Jahrhunderts, wie der Verwaltungs- und Wohlfahrtswissenschaft. Mittelpunkt dieser Geschichte ist die Figur des Selbst und die Praxis des Selbst-Wissens, die Gérando gegen das politische Subjekt der Revolution, den Citoyen, in Stellung brachte. Ausgestattet mit den Instrumentarien der Mikrogeschichte und der Historischen Epistemologie liefert Martin Herrnstadt eine integrierte Analyse von philosophischer Begriffsarbeit, staatlicher sowie ökonomischer Wissensproduktion und administrativer Praxis, die neue Perspektiven auf die epistemologischen wie politischen Dimensionen der nachrevolutionären Gesellschaftstransformation um 1800 eröffnet.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Besetzung und Selbstverwaltung, Fachbücher von Lucas LebrenzDie feindliche Besetzung eines Landes im Zuge eines verlorenen Krieges stellt immer einen tiefen und mit Ungewissheiten verbundenen Einschnitt dar. So erlebte auch die preussische Bevölkerung während des französischen Besatzungsregimes zwischen 1806 und 1808 grosse finanzielle und materielle Herausforderungen, indem sie für die Versorgung der Besatzungstruppen aufkommen musste. Diese Erfahrungen trugen dazu bei, das politische Verantwortungsgefühl innerhalb der Bürgerschaft noch stärker zu beleben und mehr Mitspracherechte zu fordern. Darüber hinaus sah auch die Staatsführung endgültig die Notwendigkeit für Reformen ein. Im Zuge dieser Veränderungen erfolgte in Preussen der Übertritt ins moderne Zeitalter. Im vorliegenden Band werden diese Entwicklungen am Beispiel der brandenburgischen Stadt Eberswalde dargestellt. Durch die Auswertung von bisher erstmals erschlossenem Aktenmaterial wird ein eindrucksvolles Bild der damaligen Lebensumstände in einer Zeit des Umbruchs vermittelt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz699,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
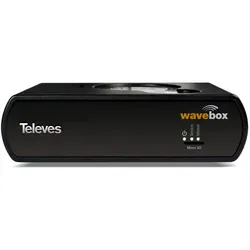
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **

Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Behörde für Schule und Berufsbildung, Fachbücher von Behörde für Schule und BerufsbildungDer Hamburger Bildungsbericht 2023 bietet eine umfassende Analyse der Auswirkungen der Corona-Krise auf den Bildungsbereich in Hamburg. In diesem sechsten Bericht werden die Herausforderungen und Veränderungen, die durch die vorübergehende Schliessung von Kitas, Schulen und Universitäten entstanden sind, detailliert nachgezeichnet. Der Bericht beleuchtet nicht nur die negativen Effekte, sondern auch die positiven Entwicklungen, die durch die Notwendigkeit des Distanzunterrichts und die damit verbundene Digitalisierung entstanden sind. Darüber hinaus bietet der Bericht einen indikatorengestützten Überblick über die Bedingungen, Strukturen und Ergebnisse der allgemeinbildenden Schulen sowie der frühkindlichen und beruflichen Bildung. Diese wertvolle Gesamtschau der Entwicklungen im Bildungsbereich ist ein unverzichtbares Werkzeug für Entscheidungsträger, Bildungseinrichtungen und Interessierte, die die Fortschritte und Herausforderungen im Hamburger Bildungssystem verstehen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Selbstverwaltung, Fachbücher von Elisabeth VossDas "Praxishandbuch Selbstverwaltung" von Elisabeth Voss bietet eine umfassende Einführung in die Welt der selbstverwalteten Kollektivbetriebe und Hausprojekte. Es richtet sich an alle, die an solidarischen Wirtschaftsformen interessiert sind und alternative Ansätze zum herkömmlichen Arbeiten und Wohnen erkunden möchten. Das Buch vermittelt grundlegendes Wissen über verschiedene Rechtsformen, Finanzierungsmöglichkeiten und die Gestaltung des sozialen Miteinanders. Voss ermutigt Gründungsgruppen, Entscheidungen zu treffen, die auf ihren individuellen Bedürfnissen basieren, und betont, dass es keine universelle Lösung gibt. Die praxisorientierte Herangehensweise und die zahlreichen Beispiele machen das Handbuch auch für Laien verständlich und zugänglich. Es ist ein wertvolles Werkzeug für alle, die sich mit dem Thema Selbstverwaltung auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschenbeobachtung und Selbstverwaltung, Fachbücher von Martin H. HerrnstadtEine Wissensgeschichte des autoritären Liberalismus um 1800 und der Formierung seines administrativen, ökonomischen und moralischen Subjekts. Joseph-Marie de Gérando (1772-1842) ist ein schillernder und kaum erforschter Akteur des Staatsumbaus am Ende der ersten Französischen Republik. Sein rasanter akademischer und administrativ-politischer Aufstieg zwischen 1797 und 1813 ermöglicht Einblicke in eine Geschichte der aufklärerischen Menschenwissenschaft, die deren Kontinuität mit dem autoritären Liberalismus des napoleonischen Kaiserreichs ebenso herausarbeitet wie ihre Funktion bei der Herausbildung neuer Wissensfelder zu Beginn des 19. Jahrhunderts, wie der Verwaltungs- und Wohlfahrtswissenschaft. Mittelpunkt dieser Geschichte ist die Figur des Selbst und die Praxis des Selbst-Wissens, die Gérando gegen das politische Subjekt der Revolution, den Citoyen, in Stellung brachte. Ausgestattet mit den Instrumentarien der Mikrogeschichte und der Historischen Epistemologie liefert Martin Herrnstadt eine integrierte Analyse von philosophischer Begriffsarbeit, staatlicher sowie ökonomischer Wissensproduktion und administrativer Praxis, die neue Perspektiven auf die epistemologischen wie politischen Dimensionen der nachrevolutionären Gesellschaftstransformation um 1800 eröffnet.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Besetzung und Selbstverwaltung, Fachbücher von Lucas LebrenzDie feindliche Besetzung eines Landes im Zuge eines verlorenen Krieges stellt immer einen tiefen und mit Ungewissheiten verbundenen Einschnitt dar. So erlebte auch die preussische Bevölkerung während des französischen Besatzungsregimes zwischen 1806 und 1808 grosse finanzielle und materielle Herausforderungen, indem sie für die Versorgung der Besatzungstruppen aufkommen musste. Diese Erfahrungen trugen dazu bei, das politische Verantwortungsgefühl innerhalb der Bürgerschaft noch stärker zu beleben und mehr Mitspracherechte zu fordern. Darüber hinaus sah auch die Staatsführung endgültig die Notwendigkeit für Reformen ein. Im Zuge dieser Veränderungen erfolgte in Preussen der Übertritt ins moderne Zeitalter. Im vorliegenden Band werden diese Entwicklungen am Beispiel der brandenburgischen Stadt Eberswalde dargestellt. Durch die Auswertung von bisher erstmals erschlossenem Aktenmaterial wird ein eindrucksvolles Bild der damaligen Lebensumstände in einer Zeit des Umbruchs vermittelt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz699,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (iOS)Wondershare Telefon-Verwaltung (iOS): Die ultimative Anleitung In unserer schnelllebigen Welt, in der Smartphones eine zentrale Rolle in unserem täglichen Leben spielen, ist eine zuverlässige Verwaltung des Telefoninhalts unverzichtbar geworden. Hier bietet sich die Wondershare Telefon-Verwaltung (iOS) als eine optimale Lösung an, die nicht nur die Übertragung von Daten zwischen iPhone, iPad, Android-Geräten und dem Computer erleichtert, sondern auch eine effiziente Verwaltung von Fotos, Videos, Musik, WhatsApp-Nachrichten und vielen weiteren Dateitypen ermöglicht. Die Fähigkeit, nahtlos zwischen verschiedenen Betriebssystemen zu kommunizieren, macht es zu einem unverzichtbaren Werkzeug für jeden, der mehrere Geräte unterschiedlicher Hersteller besitzt. Dieser Artikel wird Ihnen eine umfassende Anleitung bieten, wie Sie mit Wondershare Telefon-Verwaltung (iOS) Datenübertragungen durch...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.